Domain rundfunkgeraete.de kaufen?
Wir ziehen mit dem Projekt
rundfunkgeraete.de um.
Sind Sie am Kauf der Domain
rundfunkgeraete.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rundfunkgeraete.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
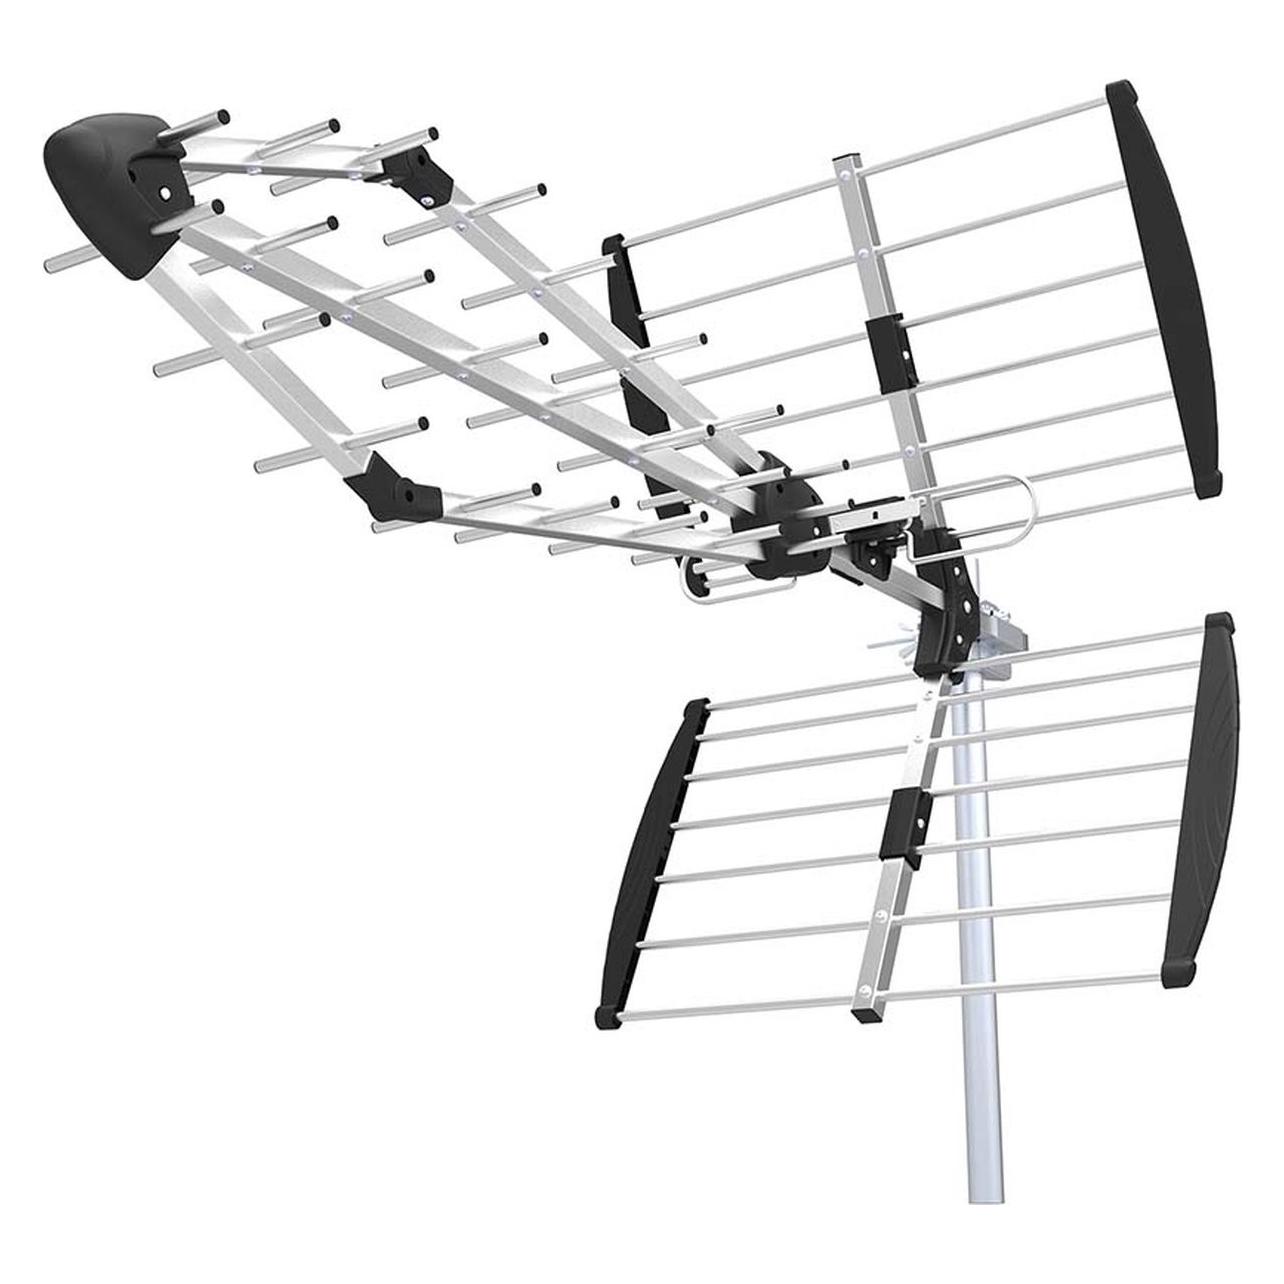
Nedis Aussenantenne - UHF - Empfangsbereich: ≥50 km - LTE700 - Verstärkung dBi (bei Antennenkabel): 1 (Yagi-Antenne, DVB-T / -T2) (ANOR1000ME)Nedis Aussenantenne - UHF - Empfangsbereich: ≥50 km - LTE700 - Verstärkung dBi (bei Antennenkabel): 1 (Yagi-Antenne, DVB-T / -T2) (ANOR1000ME)57,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schellenberger, Eberhard: Deckname AntenneDeckname Antenne , Das deutsch-deutsche Zusammenleben begleitete Eberhard Schellenberger privat und als langjährigen BR-Reporter ein ganzes Leben lang und wurde zu seinem journalistischen "Lebensthema". Schon bei seiner ersten, privaten Einreise in die DDR legte die Stasi eine Akte über ihn an. Bis zum Mauerfall wurden seine zahlreichen Besuche und journalistischen Reisen dorthin beobachtet und bespitzelt, Telefonate und Sendungen des BR abgehört. Als er später seine Stasi-Akten - aus denen er hier umfangreich zitiert - sichtet, findet er neben fast schon Skurrilem Nichtigkeiten und Belangloses, aber auch viel Perfides und es wird ihm klar, dass er in der DDR zeitweise wie ein Staatsfeind behandelt wurde. Eine der Akten trägt den Decknamen Antenne. Und es wurde ihm auch deutlich, auf welchem Pulverfass gerade die Menschen in Unterfranken und Thüringen an der Nahtstelle zwischen Ost und West, zwischen Warschauer Pakt und Nato saßen. In der Nacht der Wiedervereinigung am 3. Oktober 1990 lieferte er mit Tränen in den Augen am ehemaligen Grenzübergang Eußenhausen-Meiningen inmitten feiernder Menschen die emotionalste Livereportage seines Reporterlebens. ¿ Ein Journalist im Visier der Stasi , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 202209, Produktform: Leinen, Autoren: Schellenberger, Eberhard, Seitenzahl/Blattzahl: 195, Keyword: Mauerfall; DDR; Ostdeutschland; Würzburg; Franken; Rundfunk; Osten; SBZ; Staatssicherheit, Fachschema: DDR / Staatssicherheit~MfS~Nasi~Staatssicherheit~Stasi~Erinnerung / Journalistik, Medien, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Geschichte, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Echter Verlag GmbH, Verlag: Echter Verlag GmbH, Verlag: ECHTER Verlag GmbH, Länge: 241, Breite: 159, Höhe: 16, Gewicht: 490, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tresen Empfangsbereich Barys BeratungsthekeBeratungstheke Barys Tresen Empfangsbereich Klassischer Tresen für einen großzügigen Empfangsbereich. Die Beratungstheke bietet ideale Raumstruktur für Kommunikation und dazu die nötige Diskretion. Ergänzt wird der Tresen durch den offenen oder abschließbaren Stauraum. Die optionale LED-Beleuchtung unter der Tresenplatte vervollständigt das Erscheinungsbild der Beratungstheke. Standardausstattung: + Front mit Kunststoffstreifen in Edelstahl-Optik. + Tischplatte mit Kabeldurchlassdosen. + 2 Jahre Garantie. Maße: Breite: ca. 324 cm Höhe: ca. 112 cm Tiefe: ca. 123 cm Lieferung: Tresen Empfangsbereich Barys Beratungstheke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Qualitätsprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit2119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
EPOS Kopfhörer (Rauschunterdrückung integriert, Rauschunterdrückung integriert)EPOS Kopfhörer (Rauschunterdrückung integriert, Rauschunterdrückung integriert). Allgemein Modellbezeichnung , 1000554, Funktionen , Rauschunterdrückung integriert, Details Kopfhörer , On-Ear Headset schwarz/silber Kopfbügelhörer (halboffen), Farbe Farbe , schwarz/silber, Technische Daten WEEE-Reg.-Nr. DE , 32403466,106,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Albrecht ATR 430 Empfangsgerät 29990 Tour Guide SystemDas Empfangsgerät Albrecht ATR 430 Tectalk Training ist speziell für die Bedürfnisse und Anforderungen im Sport und Touristikbereich entwickelt. Dort, wo es darauf ankommt, dass die Hände frei sind, viele Teilnehmende sich auf engem Platz tummeln oder es Entfernungen zu überbrücken gilt. Es unterstützt Sprecher und Empfänger ideal in allen Situationen, ganz gleich ob beim Indoor- oder Outdoor-Sport, bei Stadtführungen, Museums- wie auch Werksführungen. Denn in Verbindung beispielsweise mit dem Albrecht ATT 400, trägt es dazu, die Stimme des Sprechers zu schonen. Minimalistisch direkt am Ohrhörer untergebracht, sorgt das 18 g leichte Empfangsgerät ATR 430 für größtmöglichen Tragekomfort ohne lästige Verkabelung. Für den sicheren Sitz ist das Empfangsgerät durch verschieden große Ohrbügel sowie eine Nackenbugel auf die individuelle Ohrgröße und den persönlichen Komfort anpassbar. Der Nackenbügel ist, wie das komplette Trainingsset, auf die besonderen Anforderungen intensiver Nutzung ausgelegt und daher natürlich auch für das Tragen unter einem Helm konzipiert. Das Albrecht Tectalk Trainingsset ist sowohl für die 1:1-Situation, als auch für größere Gruppen (beliebig viele Empfänger) geeignet.48,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nedis Aussenantenne - UHF - Empfangsbereich: ≥50 km - LTE700 - Verstärkung dBi (bei Antennenkabel): 1 (Yagi-Antenne, DVB-T / -T2) (ANOR1000ME)Nedis Aussenantenne - UHF - Empfangsbereich: ≥50 km - LTE700 - Verstärkung dBi (bei Antennenkabel): 1 (Yagi-Antenne, DVB-T / -T2) (ANOR1000ME)57,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schellenberger, Eberhard: Deckname AntenneDeckname Antenne , Das deutsch-deutsche Zusammenleben begleitete Eberhard Schellenberger privat und als langjährigen BR-Reporter ein ganzes Leben lang und wurde zu seinem journalistischen "Lebensthema". Schon bei seiner ersten, privaten Einreise in die DDR legte die Stasi eine Akte über ihn an. Bis zum Mauerfall wurden seine zahlreichen Besuche und journalistischen Reisen dorthin beobachtet und bespitzelt, Telefonate und Sendungen des BR abgehört. Als er später seine Stasi-Akten - aus denen er hier umfangreich zitiert - sichtet, findet er neben fast schon Skurrilem Nichtigkeiten und Belangloses, aber auch viel Perfides und es wird ihm klar, dass er in der DDR zeitweise wie ein Staatsfeind behandelt wurde. Eine der Akten trägt den Decknamen Antenne. Und es wurde ihm auch deutlich, auf welchem Pulverfass gerade die Menschen in Unterfranken und Thüringen an der Nahtstelle zwischen Ost und West, zwischen Warschauer Pakt und Nato saßen. In der Nacht der Wiedervereinigung am 3. Oktober 1990 lieferte er mit Tränen in den Augen am ehemaligen Grenzübergang Eußenhausen-Meiningen inmitten feiernder Menschen die emotionalste Livereportage seines Reporterlebens. ¿ Ein Journalist im Visier der Stasi , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 202209, Produktform: Leinen, Autoren: Schellenberger, Eberhard, Seitenzahl/Blattzahl: 195, Keyword: Mauerfall; DDR; Ostdeutschland; Würzburg; Franken; Rundfunk; Osten; SBZ; Staatssicherheit, Fachschema: DDR / Staatssicherheit~MfS~Nasi~Staatssicherheit~Stasi~Erinnerung / Journalistik, Medien, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Geschichte, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Echter Verlag GmbH, Verlag: Echter Verlag GmbH, Verlag: ECHTER Verlag GmbH, Länge: 241, Breite: 159, Höhe: 16, Gewicht: 490, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Tresen Empfangsbereich Barys BeratungsthekeBeratungstheke Barys Tresen Empfangsbereich Klassischer Tresen für einen großzügigen Empfangsbereich. Die Beratungstheke bietet ideale Raumstruktur für Kommunikation und dazu die nötige Diskretion. Ergänzt wird der Tresen durch den offenen oder abschließbaren Stauraum. Die optionale LED-Beleuchtung unter der Tresenplatte vervollständigt das Erscheinungsbild der Beratungstheke. Standardausstattung: + Front mit Kunststoffstreifen in Edelstahl-Optik. + Tischplatte mit Kabeldurchlassdosen. + 2 Jahre Garantie. Maße: Breite: ca. 324 cm Höhe: ca. 112 cm Tiefe: ca. 123 cm Lieferung: Tresen Empfangsbereich Barys Beratungstheke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Qualitätsprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit2119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Video-Signalverarbeitung, Fachbücher von Christian HentschelDie behandelten Schwerpunkte liegen in der Systemtheorie der Video-Signalverarbeitung unter Berücksichtigung der Augenphysiologie. Aus der Betrachtung insbesondere des PAL- und PALplus-Systems werden Massnahmen zur Qualitätsverbesserung abgeleitet.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.